ファクタリング情報FACTORING
①ファクタリングの仕組みとは
2026.10.21
ファクタリングの仕組みとは?初心者にも分かりやすく解説
資金繰りを改善する手段として、近年注目を集めているファクタリング。「売上はあるのに手元に現金がない」「黒字倒産の危機がある」といった課題解決に役立ち、多くの法人や個人事業主に活用されています。本記事では、ファクタリングの仕組みや流れ、よくある質問について解説します。
1. ファクタリングとは?
ファクタリングは、事業者が保有する売掛債権(請求書等)を専門会社に売却することで、本来の入金日よりも前に現金化できる金融サービスです。手数料は発生するものの、申し込みから入金まで数日程度と、銀行融資より早く資金調達できるのが特徴です。
1-1. ファクタリングの仕組み
一般的に利用されている「2社間ファクタリング」の仕組みは、以下の通りです。
通常は30〜60日後となる売掛金の入金も、ファクタリング会社を利用することで前倒しして受け取れます。
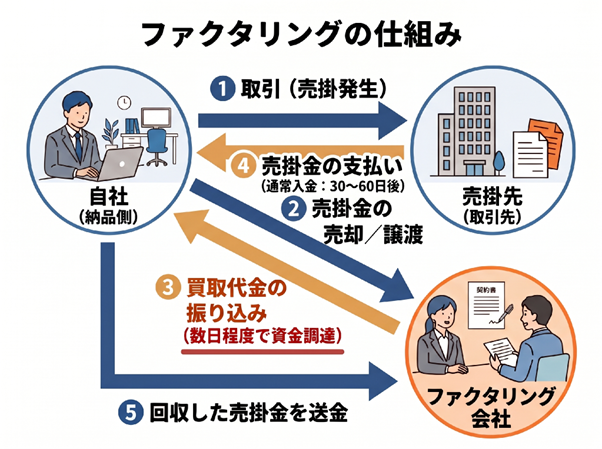
・自社(納品側): 商品・サービスを提供し、売掛金を保有している事業者
・売掛先(取引先): 代金を支払う義務を負っているクライアント事業者
・ファクタリング会社: 売掛金を買い取り、手数料を差し引いた現金を提供する事業者
銀行融資(借入)との主な違い
ファクタリングの仕組みを理解する上で重要なのは、銀行融資やローンなどの「借入(借金)」とは性質が異なるという点です。
- 負債にならない:ファクタリングはあくまで「権利の売買(債権譲渡)」であり、貸借対照表(B/S)上の負債(借入金)が増えません。自己資本比率を維持したまま資金調達が可能です。
- 審査対象が異なる: 銀行融資では「自社の決算内容や返済能力」が厳しく審査されますが、ファクタリングでは「売掛先(支払い側)の信用度」が重視されます。そのため、自社が赤字決算であっても利用できる可能性があります。
- 調達スピード:銀行融資は審査から入金まで数週間〜数ヶ月かかるのが一般的ですが、ファクタリングは数日程度で資金化できます。(※審査状況等による)
1-2. なぜファクタリングが選ばれるのか?掛け取引の問題点
BtoB(企業間取引)では、「月末締め・翌月末払い」や「月末締め・翌々月末払い」といった掛け取引が一般的ですが、売上が確定してから入金されるまでに30〜60日ものタイムラグが生じます。入金を待つ間も仕入れや人件費の支払いが先行するため、手元資金が限られている状況では、 帳簿上は黒字でも資金が底をつく「黒字倒産」のリスクがあります。このような資金不足を回避し、手元の資金繰りを安定させる手立てとしてファクタリングが活用されています。
1-3.ファクタリングによるキャッシュフローの改善例
ファクタリングを導入することで、資金フローがどのように変化するのかを具体例で見てみましょう。
【事例:A社(Web制作会社)の場合】
- 取引内容:クライアントから300万円の案件を受注・納品
- 支払条件:月末締め・翌々月末払い(60日後入金)
- 課題:来月の外注費・人件費200万円の支払いに、手元資金が50万円不足している
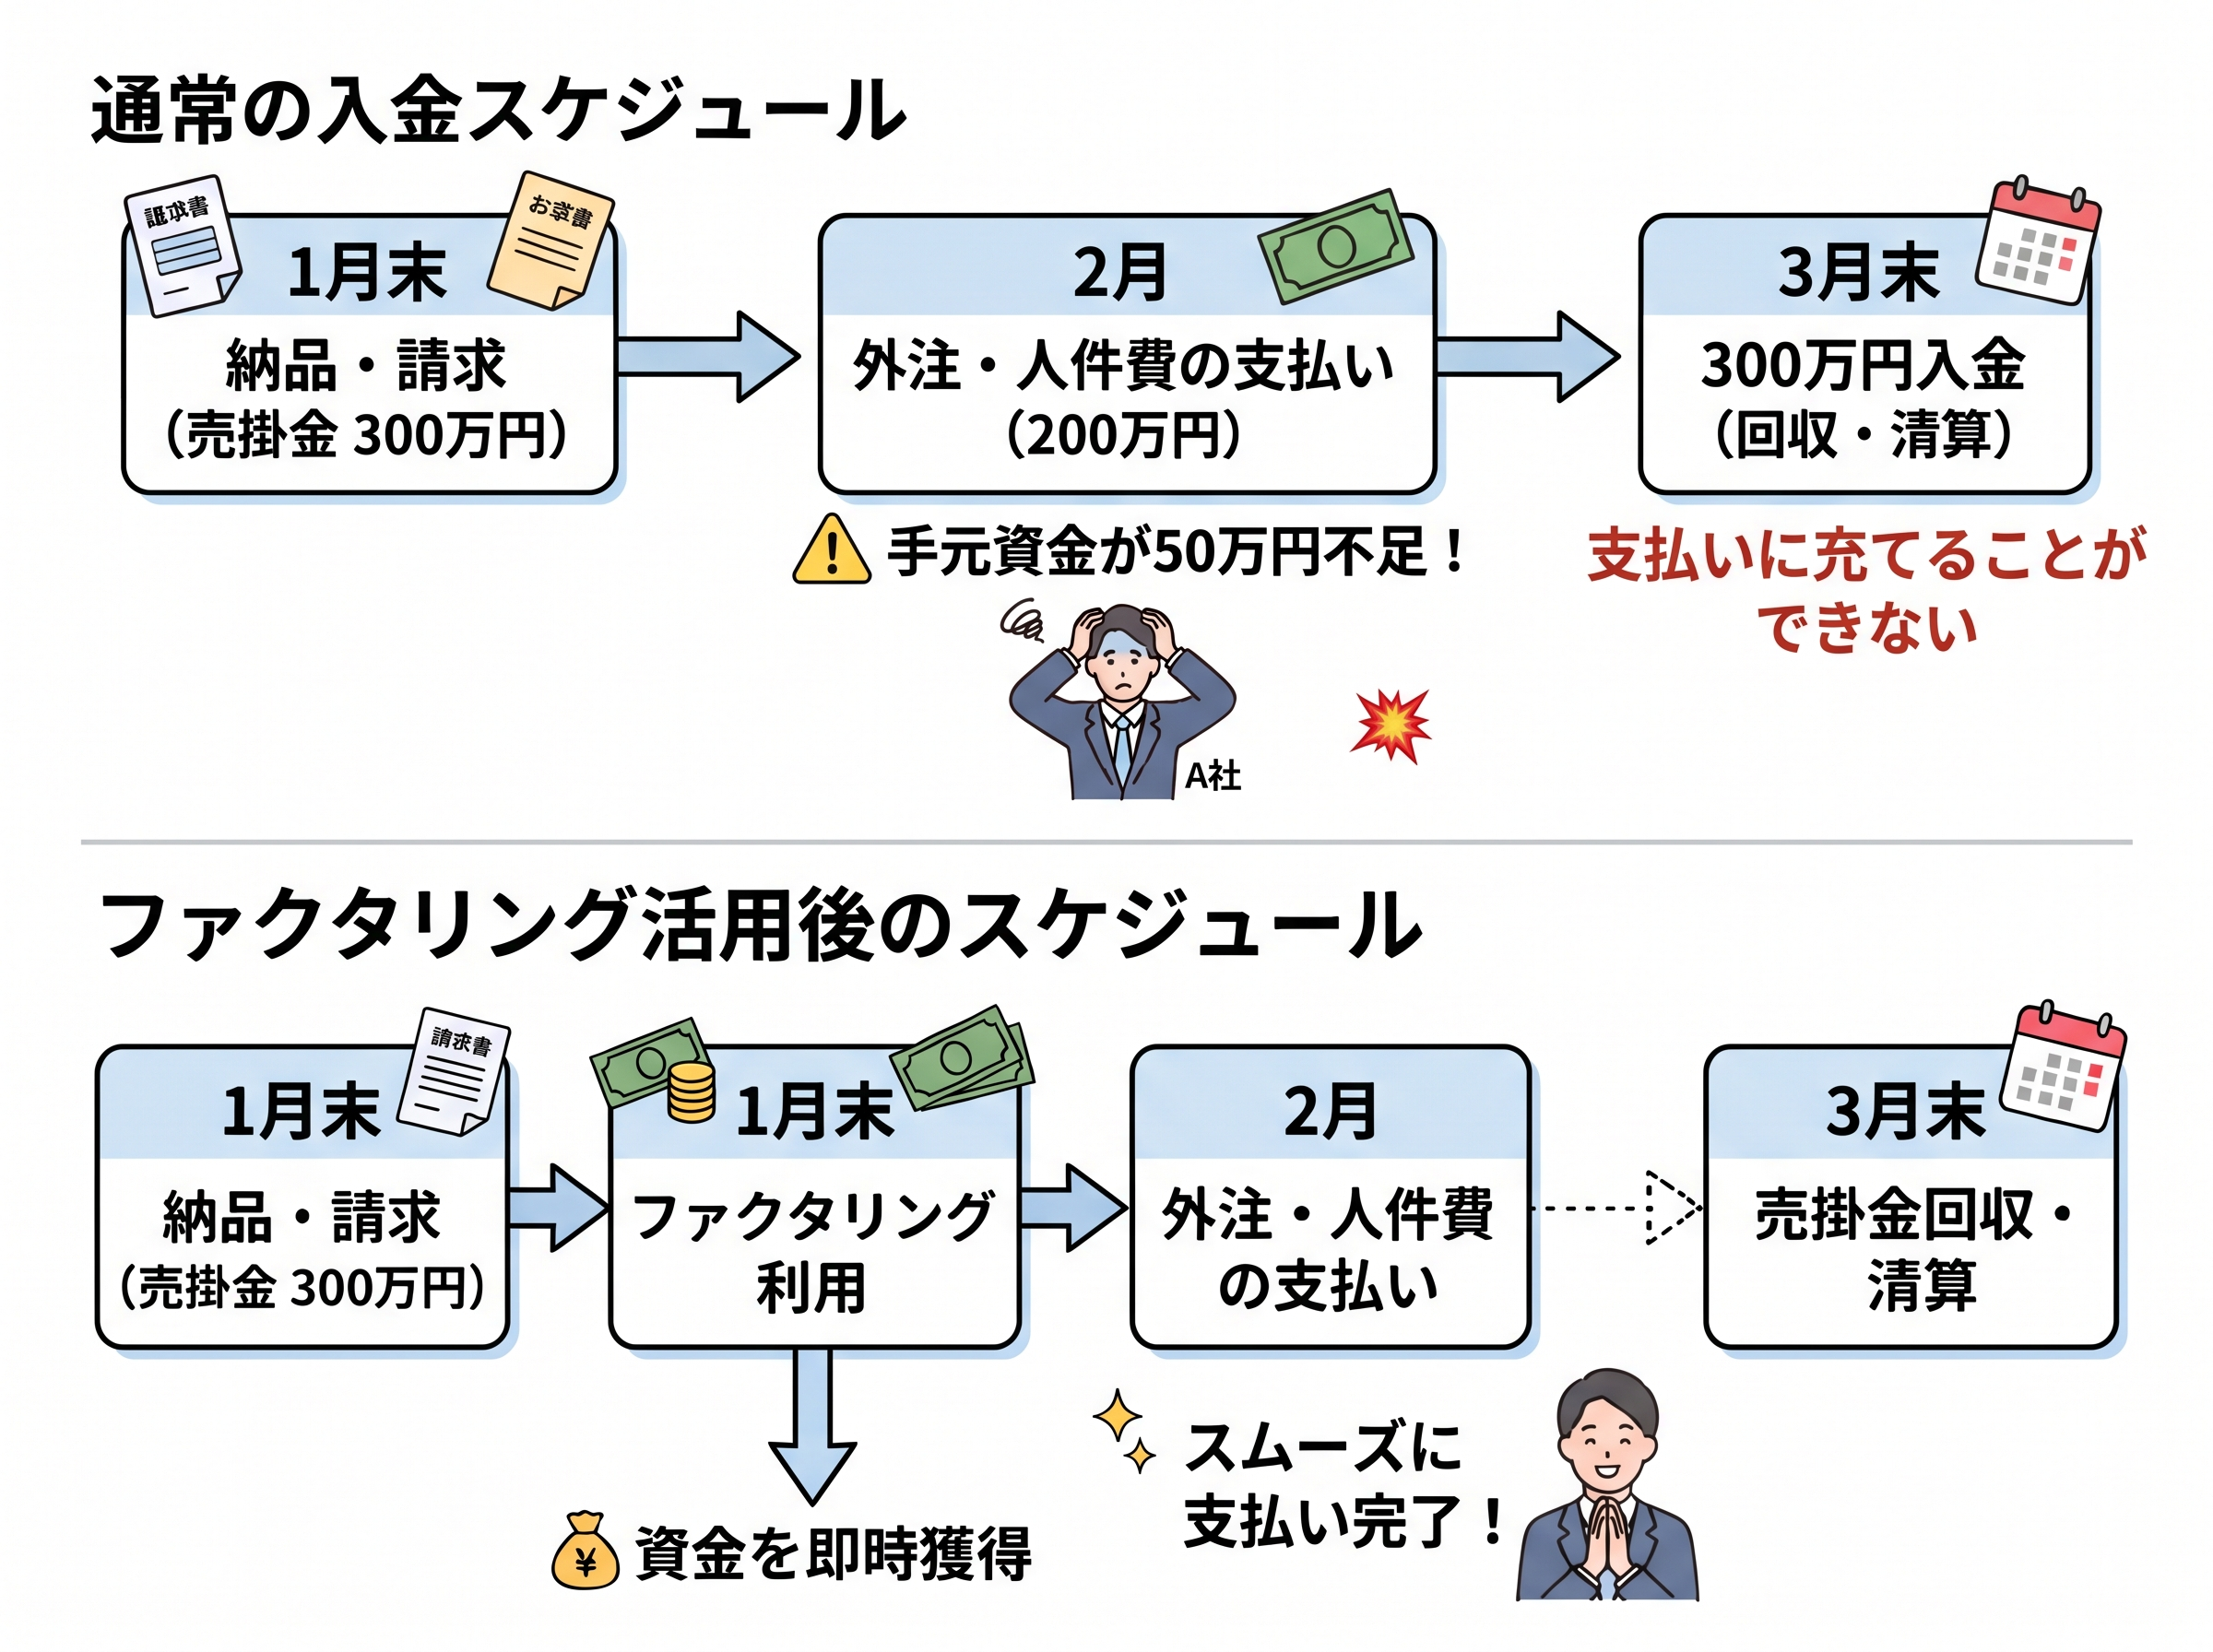
通常の流れ: 3月末まで入金がないため、2月の支払いが困難になります。
活用後の流れ: 売掛金を早期に現金化できたことで、2月の支払いに余裕を持って対応できます。入金時期を手前に引き寄せることで、資金の断絶を防ぎます。
2. ファクタリング取引の流れ
実際にどんな手続きが必要になるのか、主流である「2社間ファクタリング(自社とファクタリング会社のみで完結する取引)」を例に、申込みから入金までの流れをまとめました。
2-1. STEP 1:お申し込み(売掛金の確認)
まずはファクタリング会社へ申し込みを行い、買い取りを希望する売掛金(請求書等)の情報を提示します。
必要書類の例
- 買い取りを希望する請求書等(額面・支払期日が明記されたもの)
- 売掛先との取引実績を示す書類(通帳のコピー、基本契約書など)
- 申込者(法人の場合は代表者)の本人確認書類・登記簿抄本など
希望する調達額や入金希望日を伝えることで、概算の手数料や買取可能額が提示されます。
2-2. STEP 2:審査・ご契約・ご入金
申込み内容をもとに審査が行われ、条件に問題がなければ契約・入金へと進みます。
- 審査のポイント: 最も重視されるのは「売掛先の信用度」です。過去の入金実績や契約書等をもとに、売掛先の支払い能力が確認できれば、審査はスムーズに進みます。
- 契約手続き: 条件を確認して契約を締結します。最近ではオンライン完結型のサービスも増えています。
- 入金: 契約完了後、手数料を差し引いた買取代金が指定口座へ振り込まれます。
2-3. STEP 3:売掛金の回収・精算
売掛金の回収とファクタリング会社への精算を行う最終ステップです。
- 売掛金の回収: 本来の支払期日に、取引先(売掛先)から自社口座へ代金が振り込まれたことを確認します。
- ファクタリング会社へ送金: 回収した資金をファクタリング会社へ送金し、精算を行います。これで一連の取引は完了です。
3. ファクタリングに関するよくある疑問(Q&A)
初めてファクタリングを利用する際に、よくある疑問を整理しました。
Q1. 審査では企業のどこが見られているの?
- 自社の業績よりも「売掛先の信用度」と「回収の確実性」が重視されます。
銀行融資と異なり、最も重要なのは「売掛債権(請求書等)が期日通りに回収できるか」です。そのため、売掛先が一定の信用度を持つ企業や官公庁であれば、自社が赤字決算であっても審査に通る可能性は十分にあります。あわせて、二重譲渡や偽造がないかといった「自社の誠実性」も確認されます。
Q2. 万が一、売掛先が倒産した場合はどうなるの?
- 原則「償還請求権なし(ノンリコース)」の契約となるため、利用者が代わりに返済する義務はありません。
一般的なファクタリング契約に含まれる「償還請求権なし」とは、売掛金が回収不能になっても利用者に返還請求を行わない仕組みです。未回収リスクはファクタリング会社が負うため、売掛先の倒産によって自社資金から補填する必要はありません。売掛先の倒産リスクを回避する手段としても有効です。
Q3. 法律上・会計上の扱いは?
- 法律上は「債権の売買(譲渡)契約」であり、会計上も借入金(負債)ではなく「資産の売却」として処理されます。
- 法律上の扱い:民法第466条に基づく債権譲渡契約です。融資(借入)ではないため利息制限法は適用されず、利息の代わりに「買取手数料」が発生します。
- 会計上の扱い:貸借対照表の負債には計上されず、手数料は「売上債権売却損」などの経費(損金)として処理します。
4. まとめ:仕組みを理解し、安全な資金調達を
ファクタリングは、売掛金を期日前に現金化できる有効な資金調達の手段です。
- 「借入」ではないため、負債が増えない
- 自社の決算状況よりも「売掛先の信用度」が重視される
- 「償還請求権なし」の契約であれば、売掛先の倒産リスクも回避できる
- 入金までのタイムラグを埋め、資金ショートを防げる
特徴を正しく理解することで、突発的な資金繰りの悪化にも柔軟に対応できます。自社の状況や資金計画に合わせて、上手く取り入れましょう。
■ 参考・出典
・日本中小企業金融サポート機構:「ファクタリングとは?仕組みやメリット・デメリットをわかりやすく解説」
https://chushokigyo-support.or.jp/column/factoring/factoring/
・東京都産業労働局:「ファクタリング」
https://www.sangyo-rodo.metro.tokyo.lg.jp/chushou/kinyu/factoring
・金融庁:「ファクタリングに関する注意喚起」
https://https://www.fsa.go.jp/user/factoring.html